Tenaga Boleh Diperbaharui dan Molekul Hijau: Pertaruhan Yang Lebih Sukar dan Lebih Panjang
Dalam rencana tiga bahagian ini, Ben Carrozzi, rakan kongsi di Norton Rose Fulbright, mengkaji pilihan tenaga yang dihadapi oleh kerajaan di seluruh rantau ini. Dalam bahagian kedua, Carrozzi menilai "pertaruhan yang lebih sukar dan lebih panjang", daripada tenaga boleh diperbaharui konvensional dan hidrogen hijau kepada bahan api penerbangan lestari, biobahan api dan penangkapan karbon.
Daripada Isu 4, 2026 Majalah Breakbulk.
(Bacaan 3 minit)
 Gangguan terhadap laluan bekalan Timur Tengah telah memaksa kerajaan-kerajaan Asia Pasifik untuk menghadapi persoalan yang biasa dengan segera: Adakah keselamatan tenaga bermakna kembali kepada bahan api yang telah diketahui oleh rantau ini, atau adakah ia bermakna mempercepatkan pelaburan dalam teknologi bersih yang telah lama didapati sukar untuk diskalakan?
Bagi pasaran yang kekurangan sumber dan bergantung kepada import khususnya, krisis ini telah mempertajamkan daya tarikan laluan kedua, walaupun ekonomi masih belum terbukti dan tempoh masanya terlalu panjang.
Dua kategori teknologi menjadi tumpuan utama pertaruhan yang lebih sukar ini: tenaga boleh diperbaharui konvensional, yang matang secara komersial tetapi dikekang oleh selang-seli dan kesediaan grid; dan molekul hijau (hidrogen, ammonia, biobahan api — termasuk bahan api penerbangan lestari — dan penangkapan karbon), yang menjanjikan penyahkarbonan yang lebih mendalam tetapi telah bergelut untuk melepasi ambang kebolehpasaran secara muktamad.
Tenaga Boleh Diperbaharui Konvensional: Berani atau Terdedah?
Filipina telah mengambil pendekatan yang lebih mesra alam, menggandakan cita-cita beraninya untuk masa depan tenaga bersih yang dipacu oleh tenaga boleh diperbaharui. Program Lelongan Tenaga Hijau (GEAP) menyasarkan sekurang-kurangnya 25 GW kapasiti boleh diperbaharui baharu menjelang 2035, dengan pusingan keenam hingga kesembilan menyasarkan lebih 3,200 megawatt (MW) solar dan 5,565 MW daripada teknologi lain.
GEA-5, lelongan angin luar pesisir khusus pertama negara, menyasarkan kapasiti tetap bawah 3,300 MW. Walau bagaimanapun, lelongan itu telah digantung pada Julai 2026 sementara kerajaan sedang mengkalibrasi semula pendekatannya terhadap kesediaan pelabuhan dan grid, permit, keperluan alam sekitar dan risiko pelaksanaan. Tarikh lelongan indikatif pada 1 Disember 2026 telah diumumkan, tertakluk kepada penyiapan proses penentukuran semula dan dokumentasi lelongan yang disemak semula.
Episod ini menggambarkan kedua-dua kekuatan kes keselamatan tenaga untuk tenaga boleh diperbaharui asli dan cabaran menterjemahkan sasaran yang bercita-cita tinggi kepada projek yang boleh dibiayai.
India sedang menunjukkan cara untuk menangani cabaran ini secara langsung. Program tenaga boleh diperbaharuinya telah memperkenalkan tender Tenaga Boleh Diperbaharui Firma dan Tenaga Boleh Dihantar (FDRE) yang dipacu permintaan, menggabungkan storan solar, angin dan bateri untuk memberikan kuasa yang dijamin sepanjang masa pada tarif yang kompetitif dan menurun. Pada bulan September 2025, India menandatangani perjanjian pembelian kuasa boleh diperbaharui (PPA) "mengikut beban" yang pertama, yang memerlukan 80% pemenuhan profil permintaan setiap jam menggunakan teknologi hibrid, satu mercu tanda untuk pasaran yang hanya beberapa tahun yang lalu menganggap tenaga boleh diperbaharui sebagai sekejap-sekejap.
Jika perkembangan terkini mempertajamkan lagi kepentingan industri intensif tenaga dan pengendali pusat data untuk mendapatkan kuasa yang kukuh dan bersih, seni bina kontrak India yang baru muncul mungkin menyediakan templat yang berguna untuk pasaran APAC yang lain.
Di Timur Laut Asia, gambarannya lebih kompleks. Sepanjang tempoh risiko geopolitik yang tinggi ini, Korea Selatan, Jepun dan Taiwan telah terdedah secara akut kepada kenaikan harga gas. Presiden Korea Selatan Lee Jae-myung telah menyifatkan situasi ini sebagai "peluang untuk beralih dengan pantas dan meluas kepada tenaga boleh diperbaharui."
Sebaliknya, Jepun nampaknya sedang melaksanakan campuran dasar yang berbeza: menyekat projek mega-solar dan mempercepatkan permulaan semula nuklear, sambil mengembangkan peranannya sebagai pedagang LNG. Niaga hadapan elektrik Jepun telah melonjak sejak bermulanya konflik, dan kontrak LNG berlebihan negara itu, sambil menyediakan penebat jangka pendek, berisiko mengunci kebergantungan bahan api fosil jangka panjang. Taiwan jauh ketinggalan daripada sasaran sebelumnya untuk tenaga boleh diperbaharui untuk membekalkan 20% elektrik menjelang 2025, sementara program angin dan solarnya terus menghadapi cabaran kos dan penghantaran.
Rasional keselamatan tenaga untuk tenaga angin luar pesisir tidak pernah sekuat ini, terutamanya bagi negara-negara seperti Korea Selatan, Jepun dan Taiwan yang kekurangan rizab hidrokarbon domestik yang bermakna tetapi mempunyai garis pantai yang luas. Namun, kerumitan pembangunan, kekangan rantaian bekalan yang berkekalan dan peningkatan kos pembangunan dan kewangan merumitkan lagi keadaan.
Molekul Hijau, Bahan Api Hijau dan CCS
 Hidrogen hijau, ammonia hijau dan CCS telah menduduki ruang yang janggal dalam dasar tenaga APAC untuk sebahagian besar dekad ini: diiktiraf secara universal sebagai penting untuk penyahkarbonan yang mendalam, namun terus-menerus tidak dapat menyelesaikan halangan pengkomersialan yang akan menjadikannya boleh dipercayai dan boleh dihantar pada skala besar.
BloombergNEF mengunjurkan kos hidrogen hijau yang diratakan akan jatuh sebanyak 85% di seluruh dunia menjelang 2050, tetapi mencapai pengurangan tersebut bergantung pada penggunaan elektrolisis dan pembinaan infrastruktur pada kadar yang jauh lebih tinggi daripada yang telah dicapai setakat ini.
Bahan api penerbangan lestari (SAF) mewakili satu lagi sempadan untuk molekul hijau di seluruh rantau ini, walaupun sokongan dasar kekal sebagai gabungan mandat, sasaran, levi dan pengaturan sukarela. Singapura telah menetapkan sasaran awal SAF 1% yang disokong oleh model levi penumpang, manakala Jepun sedang mengejar bahagian SAF 10% menjelang 2030. Korea Selatan dan Indonesia sedang menuju ke arah keperluan awal mulai 2027, manakala Thailand telah memperkenalkan laluan sukarela 2026, dan Malaysia sedang membangunkan pelan tindakan jangka panjang. Kilang penapisan Neste di Singapura yang diperluas menghasilkan SAF pada skala komersial, manakala Australia telah mengumumkan Program Bahan Api Bersih A$1.1 bilion untuk menyokong pengeluaran bahan api cecair rendah karbon domestik.
Biobahan api juga memainkan peranan keselamatan tenaga yang lebih luas melangkaui penerbangan. Indonesia melancarkan program B50 pada Julai 2026, meningkatkan campuran biodiesel berasaskan sawit mandatori daripada 40% kepada 50% dalam usaha untuk mengurangkan penggunaan diesel import dan mengukuhkan permintaan domestik untuk minyak sawit. Program ini dijangka memerlukan kira-kira 16.7 hingga 18 bilion liter metil ester asid lemak, walaupun ketahanannya bergantung pada ketersediaan bahan mentah, perbezaan kos antara minyak sawit dan diesel petroleum, dan kemampanan fiskal mekanisme subsidi.
Biobahan api marin memberikan peluang serantau yang berkaitan. Singapura, hab bunkering terbesar di dunia, membenarkan campuran sehingga B100 tertakluk kepada piawaian kualiti dan kemampanan bahan api yang berkenaan, manakala transaksi terbaru yang melibatkan B25, B30, B100 dan bahan api marin yang diproses bersama menunjukkan rantaian nilai Malaysia-Singapura yang sedang membangun yang menghubungkan bahan suapan serantau, penyimpanan, pengadunan dan infrastruktur bunker. Walau bagaimanapun, tidak seperti penerbangan, perkapalan masih belum mempunyai mandat pengadunan global tunggal, jadi permintaan kekal didorong oleh gabungan komitmen komersial, peraturan serantau dan langkah-langkah antarabangsa yang dijangkakan.
CCS menghadapi cabaran pengkomersialan yang setanding, tetapi rantaian nilai seluruh APAC mula muncul. Secara kritikalnya, ini bukanlah cadangan satu negara: model yang muncul melibatkan penangkapan karbon di kemudahan perindustrian di bidang kuasa intensif pelepasan — fikirkan Vietnam, Korea Selatan, Jepun, Singapura — dengan CO2 termampat dihantar untuk penyerapan kekal di hab penyimpanan geologi di takungan yang berkurangan di luar pesisir Malaysia, Australia, Thailand atau Indonesia. Seni bina rentas sempadan ini memerlukan rangka kerja kawal selia yang diselaraskan, perjanjian dua hala mengenai liabiliti dan pengawasan jangka panjang, dan infrastruktur pengangkutan bersama.
Persekitaran geopolitik semasa boleh mengubah kalkulus dalam dua cara. Pertama, dengan menjadikan hujah keselamatan tenaga untuk bahan api dan bahan suapan yang dihasilkan di dalam negara lebih menarik kepada pembuat dasar berbanding komitmen penyahkarbonan abstrak yang sahaja gagal memangkinkan pelaburan yang bermakna setakat ini. Kedua, dengan memacu penilaian semula sama ada pergantungan berterusan terhadap LNG — walaupun pada harga yang dikontrak — mewakili risiko jangka panjang yang boleh diterima. Gangguan ini menguatkan kes strategik untuk molekul hijau dan CCS, tetapi ia tidak menghapuskan keperluan untuk pengambilan jangka panjang yang boleh dipercayai, penyelarasan infrastruktur dan sokongan dasar awam.
Walau bagaimanapun, sama ada itu diterjemahkan kepada projek yang boleh dibiayai bergantung kepada sama ada kerajaan boleh memadankan sasaran yang dinyatakan dengan rangka kerja fiskal dan kawal selia yang diperlukan untuk mengurangkan pelaburan swasta.
Baca lebih lanjut dalam siri ini:
Arang Batu, Gas dan Tarikan Graviti Status Quo
AI, Nuklear dan Kes untuk Kolaborasi Serantau
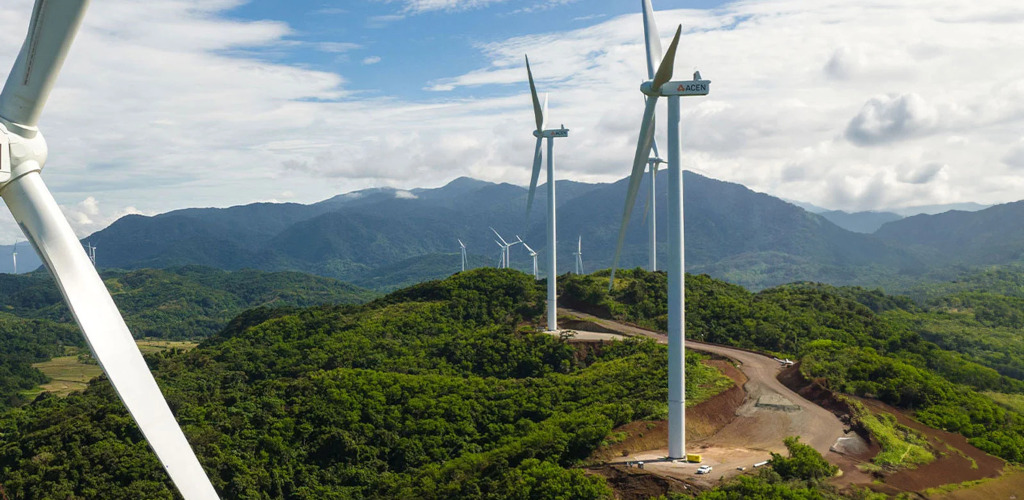
Gambar atas: Projek Capa Wind 70-MW di Ilocos Norte, Filipina. Kredit: ACEN
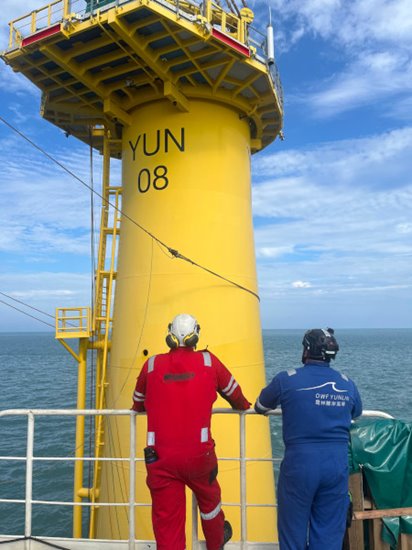
Kedua: Jumbo Offshore mengangkut TP untuk ladang angin luar pesisir Yunlin Taiwan. Kredit: Jumbo Offshore