Ansuran Akhir Ulasan Tenaga APAC Ben Carrozzi
Dalam rencana tiga bahagian ini, Ben Carrozzi, rakan kongsi di Norton Rose Fulbright, mengkaji pilihan tenaga yang dihadapi oleh kerajaan di seluruh rantau ini. Dalam ansuran ketiga ini, beliau meneroka persilangan permintaan AI dan pusat data dengan dasar nuklear, dan kes untuk kerjasama serantau yang lebih besar melalui grid kuasa yang saling berkaitan dan rantaian bekalan molekul hijau rentas sempadan.
Daripada Isu 4, 2026 Majalah Breakbulk.
(Bacaan 3 minit)
Di sebalik perebutan segera untuk mendapatkan bahan api dan mengukuhkan rantaian bekalan, kuasa permintaan yang hampir tidak didedahkan lima tahun lalu sedang membentuk semula kalkulus bagi setiap kerajaan di rantau ini: pertumbuhan penggunaan kuasa yang mendadak daripada pusat data dan AI. Ini menambahkan lagi keperluan mendesak kepada perbualan nuklear yang mungkin kelihatan tidak masuk akal di Asia Pasifik sehingga baru-baru ini, dan ia mendedahkan sejauh mana sistem tenaga setiap negara kekal daripada daya tahan yang dituntut oleh peristiwa semasa.
Pendedahan itu, seterusnya, mempertajam hujah untuk pendekatan serantau yang lebih kolaboratif. Tiada pasaran Asia Pasifik tunggal, walau betapa banyak sumbernya, dapat melindungi dirinya sepenuhnya daripada kejutan bekalan yang bertindak sendirian. Berikutnya mengkaji bagaimana perbualan nuklear berkembang, dan mengapa grid kuasa rentas sempadan dan rantaian bekalan molekul hijau mungkin terbukti sama pentingnya dengan keselamatan tenaga rantau ini seperti pilihan dasar domestik mana-mana negara.
Reaksi Rantai
Di Asia Tenggara sahaja, permintaan kuasa daripada pusat data dijangka meningkat empat kali ganda daripada 2.6 GW kepada 10.7 GW antara 2025 dan 2035, menyumbang 3% hingga 4% daripada permintaan puncak menjelang 2035.
Pusat data mungkin menjadi kuasa untuk mempercepatkan peralihan tenaga. Pengendali mereka mempunyai modal, selera kontrak jangka panjang, dan — dalam kes hiperskala global — mandat kemampanan korporat untuk memacu kapasiti boleh diperbaharui dan nuklear baharu. Mereka juga berisiko menanggung beban grid yang berlebihan yang sudah berada di bawah tekanan, dan pertumbuhan mereka menambah keperluan mendesak untuk teknologi sifar karbon beban asas yang boleh melengkapi tenaga boleh diperbaharui yang berselang-seli.
Australia sedang mempertimbangkan tindak balas yang lebih bersifat campur tangan: Cadangan yang dikeluarkan pada Ogos 2026 memerlukan pusat data baharu untuk menyokong penjanaan boleh diperbaharui tambahan, menunjukkan kapasiti pengukuhan kontrak yang mencukupi dan, berpotensi, mendaftar sebagai beban besar dalam Pasaran Elektrik Negara. Pembaharuan berkaitan bertujuan untuk memastikan pusat data menanggung kos peningkatan rangkaian yang disebabkan atau dipercepatkan.
Rangka kerja perolehan korporat yang baru muncul mungkin menawarkan sebahagian daripada penyelesaiannya. Vietnam telah memperluaskan rejim Perjanjian Pembelian Kuasa Langsung (DPPA) dengan ketara pada Jun 2026, yang membolehkan pengguna yang layak, termasuk pusat data, mendapatkan elektrik boleh diperbaharui melalui pengaturan grid swasta atau struktur grid kebangsaan yang melibatkan penyelesaian kewangan. Skim Bekalan Tenaga Boleh Diperbaharui Korporat (CRESS) Malaysia membenarkan kontrak tenaga boleh diperbaharui fizikal dua hala melalui akses terbuka yang dikawal selia. Thailand sedang bergerak ke arah yang sama, tetapi rangka kerja DPPA masih dalam pembangunan, dengan perkara komersial utama seperti caj pemuatan, pengimbangan dan akses grid masih belum dimuktamadkan.
Walau bagaimanapun, dalam jangka masa terdekat hingga sederhana, pertumbuhan permintaan yang sama ini mungkin akan mengukuhkan peranan gas. Pusat data memerlukan kuasa yang kukuh dan sangat andal pada garis masa pembangunan yang boleh menjadi jauh lebih pendek daripada penggunaan nuklear, pengembangan penghantaran utama atau teknologi penyimpanan jangka panjang yang baru muncul. Melainkan kapasiti firma bersih berkembang dengan lebih pantas, sebahagian daripada tindak balas segera mungkin merupakan penjanaan gas tambahan, walaupun pengendali menguncup untuk elektrik boleh diperbaharui.
Dalam satu perubahan yang hampir tidak dapat dibayangkan beberapa tahun yang lalu, sikap serantau terhadap tenaga nuklear sedang berubah dengan ketara, dengan nuklear semakin dianggap sebagai sumber berpotensi kuasa rendah karbon yang kukuh.
Singapura telah melangkaui pertimbangan konseptual semata-mata tentang tenaga nuklear dan kini sedang membina keupayaan institusi yang diperlukan untuk membuat keputusan yang tepat. Pada Mei 2026, ia mengumumkan bahawa Agensi Tenaga Atom Antarabangsa akan menjalankan Kajian Semula Infrastruktur Nuklear Bersepadu Fasa 1 pada tahun 2027. Proses itu bukanlah komitmen untuk menggunakan kuasa nuklear atau reaktor modular kecil (SMR), tetapi ia menandakan langkah penting dalam program kesediaan nuklear Singapura.
Begitu juga, Malaysia melancarkan kajian kebolehlaksanaan nuklear baharu pada tahun 2025 di bawah Rancangan Malaysia ke-13. Sementara itu, Misi Tenaga Nuklear India menyasarkan 100 GW menjelang 2047, manakala Akta SHANTI telah membuka laluan untuk penyertaan sektor swasta yang lebih besar. Draf peraturan pelaksanaan yang dikeluarkan pada Ogos 2026 menangani keperluan liabiliti pengendali, insurans dan keselamatan kewangan, yang menggambarkan bahawa cita-cita dasar kini sedang menuju ke fasa pelaksanaan kawal selia yang lebih sukar.
Di AS, hiperskalar telah pun bekerjasama atau memulakan semula loji nuklear sedia ada dan menandatangani PPA dengan pembangun SMR. Malah, skala permintaan kuasa daripada pusat data mencabar daya maju SMR — biasanya hanya 50 hingga 300 MW — sebagai penyelesaian untuk kampus hiperskala generasi akan datang yang keperluan kuasanya diukur dalam gigawatt. Persekitaran geopolitik semasa mengukuhkan kes keselamatan tenaga untuk kuasa beban asas rendah karbon yang kurang terdedah secara langsung kepada gangguan bahan api fosil yang didagangkan di peringkat antarabangsa, tetapi halangannya masih hebat: reka bentuk SMR canggih sebahagian besarnya masih dalam pembangunan, masa tunggu diukur dalam beberapa dekad, dan keperluan modal adalah sangat besar.
Kes untuk Kerjasama Serantau yang Lebih Besar
 Persekitaran geopolitik semasa telah menggariskan kebenaran asas tentang keselamatan tenaga di rantau yang tersebar secara geografi dan pelbagai ekonomi seperti Asia Pasifik: tiada negara yang dapat menyelesaikannya sendirian. Grid Kuasa ASEAN — satu inisiatif yang telah lama dibincangkan untuk menghubungkan sistem elektrik 11 negara anggota ASEAN — boleh menerima rangsangan dasar yang ketara daripada peristiwa semasa.
Rasionalnya mudah: sesebuah negara yang mengalami gangguan bekalan gas boleh menggunakan lebihan kuasa hidro dari Laos atau Kemboja, atau beban asas geoterma atau boleh diperbaharui dari Indonesia atau Filipina, jika infrastruktur penghantaran yang saling berkaitan wujud. Laos telah pun mengeksport sejumlah besar kuasa hidro ke Thailand dan Vietnam, dan sumber lembangan Mekong Kemboja mewakili potensi bekalan rentas sempadan yang belum diterokai. Memperluas pengaturan dua hala ini ke dalam grid pelbagai hala yang tulen — yang mampu mengimbangi tenaga boleh diperbaharui sekejap-sekejap merentasi zon waktu dan sistem cuaca — akan mengukuhkan daya tahan tenaga kolektif rantau ini secara material.
Tetapi kes untuk kerjasama serantau melangkaui grid kuasa yang saling berkaitan. Rantaian bekalan molekul hijau — hidrogen, ammonia, metanol dan derivatifnya — pasti akan melangkaui sempadan negara. Misi Hidrogen Hijau Kebangsaan India menyasarkan 5 juta tan pengeluaran tahunan menjelang 2030, dengan kapasiti ammonia berorientasikan eksport yang besar dirancang di tapak pesisir termasuk Kandla, Paradip dan Tuticorin — direka untuk melayani pusat permintaan di Jepun, Korea Selatan, Singapura dan Eropah. Rantaian nilai CCS, seperti yang dibincangkan di atas, memerlukan penyelarasan rentas sempadan di setiap peringkat. Realisasi inisiatif penyahkarbonan ini memerlukan penyelarasan yang ketara di peringkat dasar, kawal selia dan infrastruktur.
Anjakan Berkekalan atau Respons Sementara?
Perkembangan sepanjang tahun 2026 telah memperkukuhkan keperluan kerajaan Asia Pasifik untuk meneruskan keselamatan tenaga, kemampuan dan penyahkarbonan bersama-sama; walau bagaimanapun, mereka masih belum menghasilkan penetapan semula dasar serantau yang seragam. Sebaliknya, negara-negara sedang meneruskan kombinasi berbeza tenaga boleh diperbaharui dan penyimpanan domestik, bekalan gas yang pelbagai, kesediaan nuklear, saling hubung serantau dan, dalam pasaran yang kaya dengan sumber, pergantungan berterusan kepada bahan api fosil asli untuk menghadapi kesan kejutan yang dialami oleh pasaran tenaga global.
Sejarah menasihatkan kita untuk tidak menganggap bahawa momentum semasa akan berterusan. Kejutan tenaga susulan pencerobohan Rusia ke atas Ukraine menghasilkan keadaan mendesak yang serupa, hanya sebahagian daripada tindak balas dasar menjadi lemah apabila pasaran diselaraskan. Banyak halangan kepada perubahan struktur kekal: kekangan fiskal, inersia kawal selia, grid dan pelabuhan yang kurang membangun, struktur pengambilan yang tidak menentu, pasaran serantau yang berpecah-belah, dan kesukaran untuk menggerakkan modal jangka panjang untuk infrastruktur yang kompleks.
Oleh itu, garis pemisah yang muncul bukan sekadar antara tenaga konvensional dan tenaga bersih. Ia adalah antara langkah jangka pendek yang menguruskan kejutan segera dan rangka kerja yang tahan lama yang mampu menyampaikan projek yang boleh dilaburkan dan menjamin masa depan tenaga yang mampan dan jangka panjang. Merentasi LNG-ke-kuasa, angin luar pesisir, hidrogen, biobahan api, CCS dan nuklear, cita-cita sahaja tidak mencukupi. Pengambilan yang boleh dipercayai, peruntukan risiko yang boleh dipercayai, infrastruktur yang diselaraskan, permit yang boleh dilaksanakan dan sokongan awam yang sesuai akan menentukan dasar mana yang diterjemahkan kepada aset operasi.
Jika kerajaan dapat menangani kelemahan yang mendasarinya, krisis ini mungkin menandakan permulaan sistem tenaga serantau yang lebih berdaya tahan, berpatutan dan semakin rendah karbon.
Baca lebih lanjut dalam siri ini:
Bahagian 1: Arang Batu, Gas dan Tarikan Graviti Status Quo
Bahagian 2: Tenaga Boleh Diperbaharui dan Molekul Hijau: Pertaruhan Yang Lebih Sukar dan Lebih Panjang
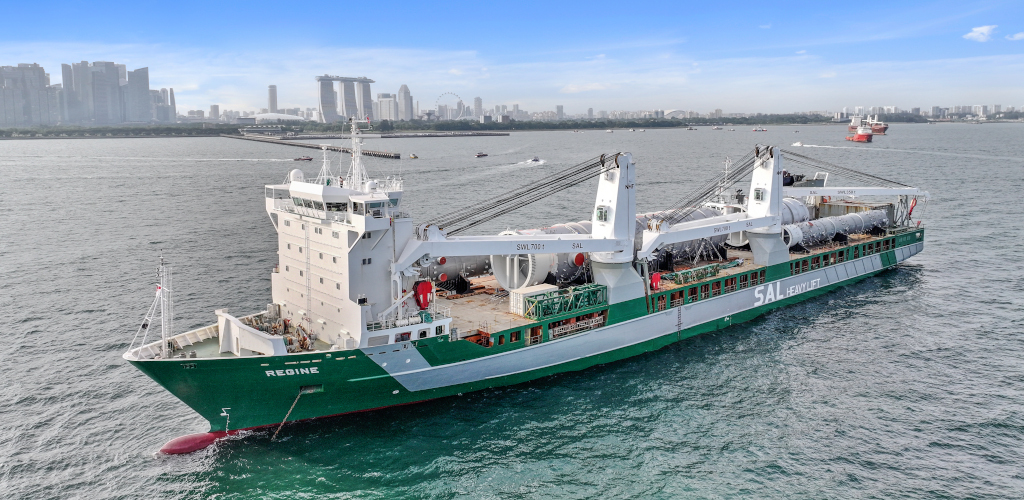
Foto atas: MV Regine SAL membawa kargo projek di Singapura. Kredit: SAL
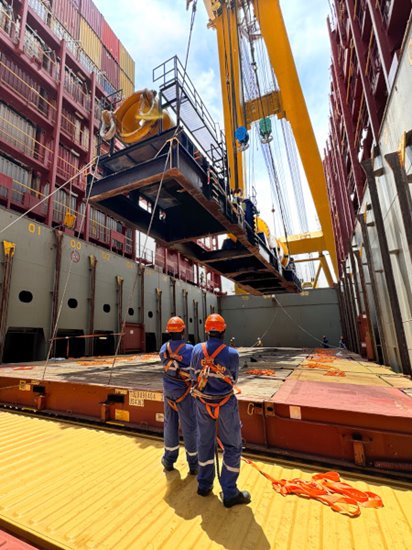
Kedua: MSC mengangkut tukul hidraulik 390 tan dari Rotterdam ke Singapura. Kredit: MSC