Arang Batu, Gas dan Tarikan Graviti Status Quo
Dalam rencana tiga bahagian ini, Ben Carrozzi, rakan kongsi di Norton Rose Fulbright, mengkaji pilihan tenaga yang dihadapi oleh kerajaan di seluruh rantau ini. Dalam bahagian pertama, beliau meneroka mengapa arang batu dan gas kekal sebagai bahan api peralihan lalai di negara-negara kaya sumber.
Daripada Isu 4, 2026 Majalah Breakbulk.
(Bacaan 3 minit)
Sehingga baru-baru ini, kira-kira 20% gas asli cecair (LNG) global dan satu perempat minyak laut melintasi Selat Hormuz. Qatar sahaja biasanya membekalkan kira-kira satu perlima daripada LNG global, yang bermaksud sebarang gangguan berterusan diterjemahkan secara langsung kepada kos penjanaan kuasa yang lebih tinggi di seluruh Asia Pasifik, sebuah rantau di mana penjanaan kuasa gas menyokong sistem elektrik dari Singapura ke Korea Selatan.
Walaupun kesan segera gangguan Timur Tengah kini didokumentasikan dengan baik, persoalan yang lebih penting ialah sama ada ini kejutan sementara atau permulaan persekitaran tenaga global yang lebih tidak stabil, "lebih tinggi untuk jangka masa panjang". Jawapannya bergantung kepada sama ada kerajaan menganggap gangguan ini sebagai titik perubahan sebenar untuk dasar tenaga di seluruh APAC, atau sama ada ia akhirnya akan diserap sebagai satu lagi kejutan yang meninggalkan kebergantungan tenaga struktur rantau ini utuh.
Terikat dalam persoalan ini adalah persoalan yang lebih sukar: apakah sebenarnya pendekatan pragmatik terhadap penyahkarbonan di rantau di mana komitmen sifar bersih, pembangunan ekonomi, akses tenaga dan keselamatan kadangkala boleh menarik ke arah yang bersaing? Respons dasar yang muncul perlu mencapai keseimbangan yang halus dan, dalam beberapa kes, mungkin berbeza daripada andaian lazim tentang apa yang dianggap sebagai laluan yang boleh diterima ke arah masa depan tenaga yang lebih bersih dan terjamin.
Tiga Respons Strategik yang Bersaing
Dalam usaha untuk merangka hala tuju melangkaui krisis semasa, kerajaan-kerajaan di rantau ini menghadapi tiga pilihan dasar strategik yang luas tetapi saling berkaitan.
Yang pertama adalah untuk menggandakan kebergantungan bahan api tradisional — arang batu di negara-negara kaya sumber, mengembangkan infrastruktur LNG di tempat lain. Yang kedua adalah untuk mempercepatkan pelaburan dalam tenaga boleh diperbaharui konvensional — storan solar, angin dan bateri — berdasarkan elektron hijau yang dihasilkan di dalam negara secara semula jadi lebih selamat daripada molekul yang diimport. Yang ketiga dan paling sukar adalah untuk membuat pertaruhan penyahkarbonan jangka panjang yang lebih mahal — molekul hijau, penangkapan dan penyimpanan karbon (CCS) dan nuklear — demi kepentingan keselamatan tenaga yang berkekalan. Sama ada peristiwa semasa mengubah keseimbangan secara bermakna ke arah pelaburan jangka panjang masih menjadi persoalan terbuka.
Menggandakan Ke Bawah
Risiko pembalikan paling ketara adalah di negara-negara yang kaya dengan sumber dan terikat secara struktur dengan armada penjana kuasa terma lama. Sepanjang krisis, kita telah melihat Indonesia mengurangkan eksport arang batu untuk melindungi harga kuasa domestiknya. Begitu juga, Pakistan meningkatkan penghantaran arang batu sebagai tindak balas kepada pengurangan bekalan LNG.
Apa yang menarik perhatian ialah sama ada ini merupakan langkah berjaga-jaga yang rasional dan terhad masa atau sama ada ia mengukuhkan kebergantungan arang batu untuk generasi akan datang. Dan, sememangnya, sama ada pembingkaian binari pilihan dasar ini sendiri tidak membantu.
Arang Batu dan Teknologi Arang Batu Bersih
Di Indonesia, loji-loji super kritikal dan ultra super kritikal, teknologi pengegasan arang batu yang menghasilkan produk terbitan syngas (termasuk hidrogen, ammonia, metanol, dimetil eter (DME) dan bahan api sintetik lain yang boleh dinyahkarbonkan dengan memasangkannya dengan CCS) dan proses arang batu-kepada-cecair (CTL) semuanya sedang dipertimbangkan secara aktif.
Dana kekayaan negara Indonesia, Danantara, terus menyokong kebangkitan semula program arang batu kepada DME negara itu sebagai sebahagian daripada strategi tenaga hiliran kerajaan yang lebih luas. Majlis pecah tanah yang pada mulanya dirancang untuk Februari 2026 telah ditangguhkan sementara menunggu penilaian lanjut pemilihan teknologi dan daya maju komersial.
Pada bulan Julai, Danantara telah memeterai memorandum persefahaman dengan Latitude Energy Holdings untuk meneroka platform penggasan arang batu berskala besar. Program ini kekal menarik secara strategik sebagai cara untuk mengurangkan kebergantungan besar Indonesia terhadap gas petroleum cecair (LPG) yang diimport, walaupun ekonomi, profil pelepasan dan prospek pembiayaannya masih tidak menentu.
Teknologi CTL mempunyai tarikan yang lebih luas bagi Indonesia, yang mempunyai sejumlah besar loji janakuasa arang batu yang dibina tetapi tidak disambungkan ke grid; walau bagaimanapun, profil ekonomi dan pelepasan terus menimbulkan kebimbangan yang ketara.
Kebimbangan ini diburukkan lagi oleh landskap pelaburan dan pembiayaan yang semakin ketat, menjejaskan daya maju jangka panjang laluan ini dan akses kepada modal. Institusi kewangan pelbagai hala dan pembangunan telah menerima pakai pendirian yang kukuh terhadap sebarang pembiayaan berkaitan arang batu, dan bank perdagangan telah mengikutinya di bawah komitmen ESG yang serupa. Pendirian ini nampaknya tidak mungkin berubah dalam jangka masa terdekat meskipun terdapat merit yang jelas dan naratif peralihan tenaga yang baru muncul di sekeliling beberapa teknologi ini.
Gas dan LNG: Jambatan Yang Terus Terbentang
Walau bagaimanapun, gas masih sukar untuk digantikan daripada campuran tenaga serantau. Apabila permintaan elektrik meningkat dan kapasiti boleh diperbaharui yang berubah-ubah berkembang, penjanaan boleh guna akan terus memainkan peranan penting dalam mengekalkan kebolehpercayaan sistem. Oleh itu, persoalan dasar bukan sekadar sama ada Asia Pasifik harus menggunakan lebih atau kurang gas, tetapi sama ada strategi gasnya cukup pelbagai, fleksibel dan berdaya tahan untuk menahan pasaran yang lebih tidak menentu dari segi struktur.
Secara paradoksnya, peristiwa semasa juga telah mempercepatkan pembangunan infrastruktur LNG di rantau ini — walaupun dengan tumpuan yang lebih tajam terhadap kepelbagaian bekalan. Secara kritikalnya, gangguan baru-baru ini juga telah memfokuskan semula perhatian pada LNG Australia, yang meskipun asas kosnya lebih tinggi, menawarkan laluan perkapalan yang lebih pendek dan lebih mudah diramal ke Asia Selatan dan Tenggara.
Namun begitu, keupayaan Australia untuk bertindak sebagai penampan bekalan serantau adalah terhad. Eksport LNG menyumbang kira-kira 83% daripada pengeluaran gas Australia, menyebabkan pengguna domestik terdedah kepada bekalan yang terhad dan harga yang tinggi. Kerajaan Australia telah bertindak balas dengan menjalankan penilaian bekalan domestik setiap suku tahun di bawah Mekanisme Keselamatan Gas Domestik Australia, yang membenarkan kawalan eksport LNG di mana kekurangan diramalkan. Pengeluaran daripada projek sedia ada kebanyakannya telah dikontrak, dan projek baharu menghadapi kos yang tinggi dan obligasi pelepasan yang ketat di bawah Mekanisme Perlindungan.
Kesan akhirnya ialah peranan Australia sebagai pembekal LNG ke Asia menjadi persoalan politik domestik dan juga komersial.
Daya tahan bekalan bukan semata-mata persoalan penggantian satu sumber LNG dengan sumber lain. Ia juga bergantung pada kepelbagaian portfolio, fleksibiliti kontrak, akses kepada kapasiti penghantaran dan penggasan semula, dan keseimbangan yang sesuai antara bekalan kontrak jangka panjang dan pendedahan pasaran serta-merta.
Vietnam membentangkan contoh bernuansa tentang ketegangan yang wujud antara cita-cita keselamatan tenaga dan keperluan untuk pembaharuan kawal selia. Pelan Pembangunan Kuasa Negaranya menyasarkan 22.4 gigawatt (GW) kuasa LNG menjelang 2030, tetapi S&P Global menjangkakan hanya 6 hingga 7 GW akan menjadi kenyataan.
Halangannya adalah kebolehpasaran bank. Dekri 56 Vietnam (Mac 2025) menetapkan output elektrik kontrak minimum sebanyak 65% untuk projek LNG-ke-kuasa, dihadkan pada 10 tahun — jauh lebih rendah daripada jaminan 15 hingga 20 tahun yang diperlukan oleh pemaju dan pemberi pinjaman asing. Draf pindaan yang dicadangkan pada Januari 2026 bertujuan untuk meningkatkan jaminan pengambilan kepada 75% dan melanjutkan tempoh kepada 15 tahun; walau bagaimanapun, ketidakpastian masih berterusan mengenai keselamatan pembayaran, penghantaran, pengurangan dan risiko penjajaran bahan api LNG.
Geoterma: Alternatif Beban Asas Domestik
Indonesia mempunyai salah satu sumber geoterma terbesar di dunia, dengan anggaran potensi melebihi 23 GW, dan kapasiti terpasang kedua terbesar di dunia pada kira-kira 2.7 GW. Kerajaan telah menetapkan sasaran lebih 7 GW kapasiti kuasa geoterma dalam pelan tindakan 2025-2034 yang dikemas kini, dan dana kekayaan negara Danantara telah memperuntukkan AS$120 juta untuk 19 projek geoterma. Bank Pembangunan Asia menandatangani perjanjian pembiayaan AS$92.6 juta pada Januari 2025 untuk membangunkan sumber geoterma di Sumatra Barat.
Namun begitu, projek-projek masih terjejas oleh kelewatan, risiko penerokaan yang tinggi dan tentangan komuniti. Singapura juga sedang meneroka geoterma sebagai sebahagian daripada strategi kepelbagaiannya, walaupun ciri-ciri geologinya kurang menggalakkan. Kes keselamatan tenaga adalah menarik — domestik, berkemampuan beban asas, bebas cuaca — tetapi untuk membukanya pada skala besar memerlukan pembaharuan kawal selia yang berterusan.
Baca lebih lanjut dalam siri ini:
Tenaga Boleh Diperbaharui dan Molekul Hijau: Pertaruhan Yang Lebih Sukar dan Lebih Panjang
AI, Nuklear dan Kes untuk Kolaborasi Serantau
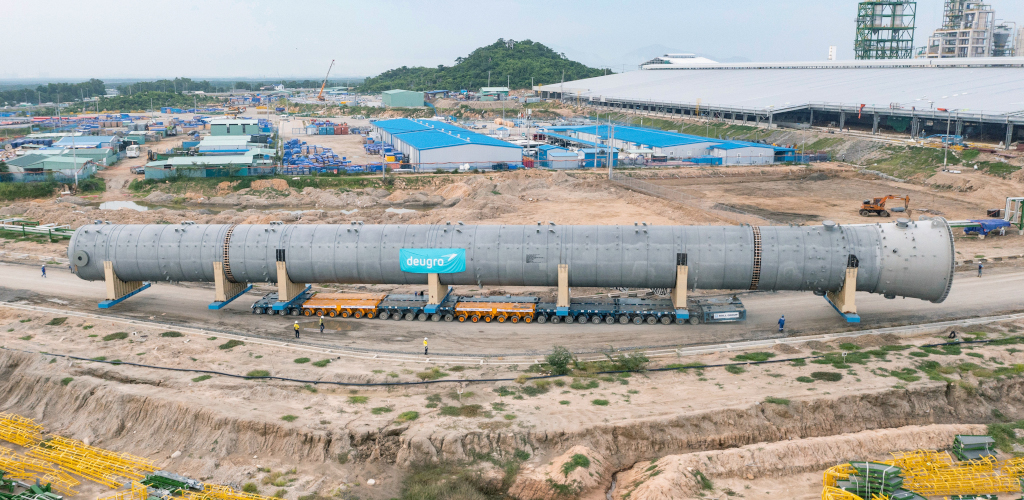
Foto atas: deugro mengangkut tiang menara C3 seberat 800 metrik tan yang besar melalui laluan sepanjang 6 km dari Gebeng di Malaysia ke Pelabuhan Kuantan. Kredit: deugro