11月14日 | 2024年
电力需求旺盛的地区将迎来一系列新项目
作者:卢克·金
在能源工业委员会(EIC)对亚洲各地主要能源项目及发展趋势进行概述后,项目专家们就该地区散杂货运输业面临的一些关键挑战发表了看法。
来自 《Breakbulk》杂志 2024年第6期 《全球展望》系列。
EIC分析:
预计亚洲的能源需求和排放量将大幅增长,这主要由中国、印度和东南亚地区推动。到2025年,该地区将消耗全球一半的电力,尽管可再生能源比例有所增加,但煤炭仍将是主要的能源来源。
各国在能源优先事项方面存在显著差异:资源匮乏的韩国和日本高度依赖进口,而资源丰富的澳大利亚则在液化天然气、煤炭和矿产出口方面处于领先地位(图1)。相比之下,能源需求高且高度依赖煤炭的中国和印度面临着独特的脱碳挑战。对于泰国和越南等新兴经济体而言,基础设施短缺和项目融资问题仍然是障碍。
该地区的大部分投资都流向了石油和天然气领域,该领域获得的资本支出仍占最终投资决定(FID)总额的大部分(图2)。然而,印度和印度尼西亚石油产量下滑、澳大利亚海上项目延期以及液化天然气(LNG)竞争力下降等挑战依然存在。
各国政府正通过加强支持来应对这一局面:印度尼西亚计划到2028年开放54个新的勘探区块,印度正在推行政策改革,而澳大利亚的《未来天然气战略》则强调将天然气作为过渡性能源。
脱碳努力正在不断推进,但仍面临诸多障碍,包括监管漏洞和融资问题。澳大利亚、马来西亚和印度尼西亚等市场在碳捕集与封存(CCS)方面展现出潜力,特别是在减排难度较大的领域。澳大利亚、韩国和印度的氢能项目正逐渐获得发展动力,尽管其最终投资决策(FID)率仍落后于欧盟和美国。
亚太地区在海上风电领域也取得进展,项目储备总量达331吉瓦(图4)。台湾和韩国在拟建装机容量和计划中的拍卖方面处于领先地位,不过台湾的本土化要求和供应链限制正推高成本并导致项目延误。尽管面临这些挑战,战略性投资正使亚太地区成为全球能源转型中的关键参与者。
与当地领袖的问答
1. 您对2025年的业务前景有何展望?
 拉森-图布罗物流管理中心负责人达门德拉·甘格拉德:
2025年的整体商业前景非常乐观,许多研究机构预测资本支出将持续增长,尤其是在印度。“印度制造,面向世界”倡议已引起跨国公司的广泛关注,其中许多公司在过去五年中已在印度进行了大量投资。
JGC公司物流/模块运输领域专家海津浩一:
我们对2025年的业务前景持乐观态度。我们的目标是提升在大型EPC项目中的竞争力和盈利能力,这些项目涵盖液化天然气接收站、太阳能发电、生物质能发电、制药、医院及化工等领域。
 斯威尔项目公司总经理纳米尔·汗巴比:
对2025年的前景持谨慎乐观态度。受正在进行和预期中的基础设施项目以及能源行业的推动,散杂货和项目货物的需求预计仍将保持强劲。话虽如此,我们正处于地缘政治局势极不稳定的环境中,这可能导致局势发生意想不到的变化,目前尚无法明确判断这将带来机遇还是引发问题。
J M Baxi Heavy公司总裁兼首席商务官萨米尔·帕里克:
我们预计印度及周边地区将启动一系列新项目,尤其是从2025年的第二季度至第三季度开始。我们预计未来几年物流活动将显著增加。
 Ge Yanhua(“Stella”),Chipolbrok 总监:
我们对明年充满信心。特别是,我们看到远东地区的出口市场表现强劲,而欧洲的出口则较为疲软——该地区正面临增长乏力、成本高企以及竞争力不足的困境。中国的出口产业正蓬勃发展——无论是汽车生产、风力发电设备还是众多工业零部件——但问题在于,日益加剧的保护主义将在多大程度上影响出口量?
2. 您认为贵地区哪些行业或具体的新项目将在未来一年对散杂货和项目货物运输产生重要影响?
Gangrade:
能源行业(包括与可再生能源相关的项目货物)将成为亚洲经济增长的驱动力。该地区宣布的新项目日益增多,这些项目往往工期非常紧迫,且模块化程度更高,这将增加对专业运输船和设备的需求。
Kaizu:
未来一年,散杂货和项目货物的重点领域将包括能源转型项目(液化天然气、碳捕获与封存)、可再生能源项目(海上风电场、生物质发电厂、氢能和氨能)以及包括化学回收在内的基础设施项目。
汗巴比:
在我们所在的地区,可再生能源、采矿以及石油和天然气行业都有一些重要项目,此外还有一些大型基础设施项目,这些项目推动了对杂货和项目货物运输服务的需求。
帕里克:
我们预计,增长主要将来自海上油田项目,以及石油天然气和电力行业。印度的核能行业正在崛起,不过其时间表似乎稍长一些,预计约在2028年左右才能看到明显成果。
Chipolbrok公司总经理雅努什·库兹米茨基:
对替代性绿色能源项目的需求持续增长,而中国作为此类设备的生产商和供应商,在该领域发挥着显著作用。这不仅是我们“西进”贸易的主要市场,也是我们从亚洲地区承接的其他大型项目的来源地。
3. 您认为亚洲现有的基础设施(港口、码头、船舶)是否已做好准备,能够满足散杂货和项目货物的需求?如果需要,应进行哪些改进或投入哪些资源?
Gangrade:
一些港口现有的项目货物处理基础设施可能不够完善,需要进行现代化改造,以应对日益庞大且复杂货物的处理需求。特别是印度的港口,需要重点进行设施升级,以跟上不断增长的需求并提高运营效率。
Kaizu:
我们认为,亚洲在散杂货和项目货物方面的基础设施总体上相当完善。与此同时,对于超大型模块,必须提升港口吞吐能力、推进码头现代化建设并投资专用船舶,以确保高效装卸和运输。
汗巴比:
尽管亚洲的港口基础设施已取得显著改善,但在满足需求方面,内陆物流仍存在一些问题。各港口和码头正在提升港口吞吐能力及起重机起重能力,这可能会降低对能够处理超大、超重货物的专用船舶的需求,因此这既带来威胁,也蕴含机遇。
帕里克:
虽然印度许多港口都处理集装箱货物,但项目货物和重型货物往往只能依赖少数几个关键设施,这导致了延误和成本增加。鉴于大件货物量的预期增长,印度需要更多具备强大甲板装载能力和专业设施的滚装港口。当前的基础设施尚无法满足不断增长的需求,因此需要在港口设备、码头吞吐能力及通关流程方面进行重大改进。应对这些挑战将提高物流效率,并有效支持该国蓬勃发展的基础设施项目。
燕华:
我们清楚地看到,某些地区正在大力投资新建基础设施,特别是在中国、远东和东南亚地区,我们认为在那里得到了有力支持。但我们也必须承认,有些港口未能进行投资,生产率低下且成本高昂,并且对件杂货关注不足。如果再加上招揽技术熟练劳动力方面的困难,我们认为这正是处理项目货物面临的障碍之一。
4. 您观察到运费有哪些趋势?预计这些趋势会发生变化吗?哪些因素影响了您的回答?
 Gangrade:
在我看来,受地缘政治局势演变、运力限制、主要经济体的监管限制以及需求季节性波动等多种因素影响,短期至中期内运费率将持续波动(目前呈上涨趋势)。让我们正视这一残酷现实:全球供应链将在相当长一段时间内持续中断,世界必须习惯这种波动。
Kaizu:
运费一直波动不定。虽然燃油价格的波动已不再是主要决定性因素,但运费正受到其他因素的重大影响,例如地缘政治紧张局势、供应链中断、气候变化、脱碳以及合规要求。因此,鉴于全球局势持续存在不确定性,我们预计近期运费将维持在较高水平。
汗巴比:
项目货物的需求十分旺盛,这可能会推动运费在2024年全年乃至2025年持续上涨。这一需求主要源于基础设施项目和可再生能源开发。2025年的全球经济前景总体向好,这将支撑航运业的增长。不过,地缘政治紧张局势可能会带来额外挑战。
帕里克:
自新冠疫情以来,货运市场一直难以预测。我们经历了诸如集装箱短缺、红海等地地缘政治紧张局势,以及乌克兰局势和当前伊朗与以色列之间的冲突等挑战。鉴于重型货物运输领域的参与者减少,而印度沿海运输需求不断增长,我们预计将出现船舶短缺和运费上涨的情况,这给规划和预算编制带来了困难。
库兹米茨基:
中东的政治局势、武装冲突以及红海和阿拉伯湾的航行风险将继续对航运业产生负面影响。因此,这也会波及消费者的价格。此外,我们还注意到与排放相关的成本将有所增加——该成本将于2025年1月1日起上调——因此,在往返欧盟的贸易中,我们需要预留更多预算。
5. 未来一年,贵行业将面临哪些最大挑战?贵公司将如何应对这些挑战?
Gangrade:
运费波动、舱位短缺以及设备和人员等资源匮乏,是我们认为在不久的将来将面临的主要挑战。我们正通过更完善、更前瞻的规划来应对这些挑战,利用数字平台整合整个业务的需求。此外,托运方方面对技术人才供应的担忧也在加剧,因为对于许多年轻人来说,物流并非首选的职业方向。
Kaizu:
对我们而言,最大的挑战将是应对供应链中断、实现可持续发展目标以及应对监管变化。JGC正在投资推进数字化转型,完善风险管理措施,并与利益相关方合作,为未来的增长制定可持续的解决方案。
汗巴比:
未来,我们面临的最大挑战来自地缘政治紧张局势、运力限制以及满足日益严格的环境监管要求所产生的成本。关于如何应对这些挑战,我们采取基于风险的交易策略,以最大限度地降低地缘政治风险敞口。我们正在积极关注运力市场,寻求在租船市场中获取短期至中期内增加运力的机会。
在考察新造船市场时,鉴于当前的船价水平,我们认为价格需要有所回落,才能使投资具有吸引力。在环境法规方面,我们的可持续发展团队正在积极制定策略,以减少碳足迹,并探索新的燃料、技术和策略,以实现我们的长期减排目标。此外,我们正与客户就这些法规带来的财务影响进行持续磋商,因为对于成本应由谁承担,各方意见不一。
帕里克:
我们预见到的一大挑战是,需要拥有规模更大的资产以满足具体项目的要求,同时还要跟上客户的期望。为了保持竞争力,我们深知必须采取主动。然而,在投资与预期回报之间找到恰当的平衡点并非易事,因此我们正致力于通过周密的规划和管理来应对这些挑战。
燕华:
我们的船长们正面临着令人难以承受的官僚主义,尤其是在欧洲。除了日益严格的海洋和气候保护法规(这些法规当然是必要的)之外,新造船舶还必须符合关于设计、推进系统以及更环保的航行燃料等方面的要求。 我们已做好将这些特性融入未来船舶的准备,但关于将采用何种燃料和推进系统,目前仍存在巨大疑问,因为此类燃料在供应和成本方面仍有许多问题亟待解决。因此,我们将此视为一个需要时间来推进的过程。
6. 全球供应链与区域供应链之间的平衡是否正在发生变化?如果正在发生变化,具体表现为哪些方面?
Gangrade:
是的,供应链如今已不再总是跨越多个大洋。目前已形成了强大的区域性供应链,其设计初衷就是为了降低受全球性事件影响的风险。新冠疫情之后,许多大型企业调整了其全球供应链,其中“近岸外包”正日益成为一种趋势。
Kaizu:
考虑到地缘政治风险以及提升供应链韧性的必要性,如果我们能转向更区域化的供应链,那将是理想的选择。然而,目前我们尚未就采用“近岸外包”或“友好岸外包”策略以减少对远距离供应商的依赖形成明确的看法或制定详细的执行计划。这是因为我们的项目需要基于成熟技术来确保一定的工程质量。
汗巴比:
在当前的经济和地缘政治环境下,全球及区域供应链正发生着变化,区域化、近岸外包和本地采购的趋势日益明显。在大西洋盆地的风电行业,尤其是北美市场,这一趋势尤为显著。在某些市场,摆脱对中国的依赖仍是一种普遍现象,这些市场已转向从东南亚、印度或中东地区采购。
库兹米茨基:
中国是一个值得参考的典型例子。该国国内需求持续增长,与此同时,中国正逐步成为全球领先的环保电动汽车生产国。其他工业领域也是如此。我们注意到,亚洲正出现一种转向国内市场的趋势,这一点在印度尤为明显。
阅读本系列更多内容:
全球展望:中东与非洲
全球展望:欧洲
全球展望:美洲
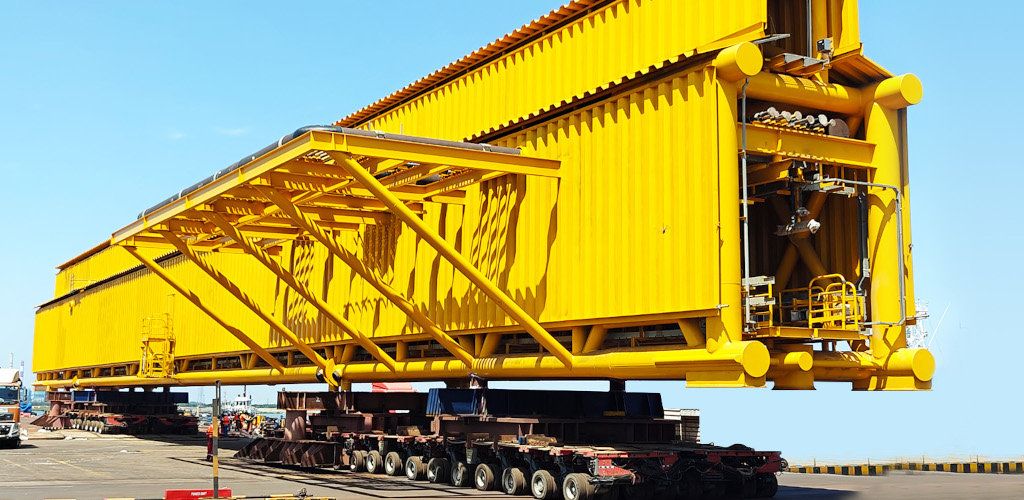
首图:J M Baxi公司正在运输项目货物。图片来源:J M Baxi
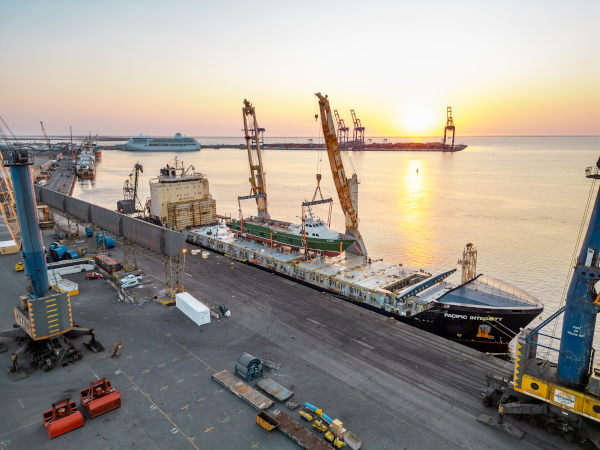
第二图:太古航运将一艘游艇装载至“太平洋诚信号”上。太古