行业领军人物评估该地区的机遇与贸易路线的变化
作为《Breakbulk》“2027年全球展望”系列的一部分,该系列邀请行业高管评估亚洲地区的机遇、挑战、贸易路线变化以及新兴的颠覆性因素。
来源 《Breakbulk》杂志 2027年第4期
(阅读时间约4分钟)
问:展望2027年,您如何评价亚洲散杂货及项目货物的行业前景?
马来西亚Trans Global Projects公司董事总经理林玲玲:
尽管各市场和各行业的增长情况将存在较大差异,但整体前景依然乐观。能源、基础设施和工业领域的投资将继续为整个亚洲的项目货物运输创造机遇。尤其是东南亚地区,预计在2027年将保持稳健的经济增长。与此同时,地缘政治紧张局势、能源成本以及贸易不确定性意味着项目决策和进度安排可能仍难以预测。对于物流服务商而言,这虽然创造了一个基本需求良好的市场,但同时也要求其具备灵活性以及扎实的本地市场知识。
JGC模块运输物流领域专家海津浩一:
预计需求将保持强劲,这主要得益于液化天然气(LNG)、能源转型以及需要在亚洲范围内进行大规模模块运输的工业项目。
中国陆海航运公司董事总经理朱博比:
对于亚洲明年散杂货和项目货物的市场前景,我持谨慎乐观的态度。亚洲既拥有庞大的工业投资储备,又具备向全球项目提供物资的制造能力。从中国船东和运营商的角度来看,机遇将来自设备出口以及亚洲地区不断增长的需求。不过,并非所有已公布的项目都能按计划如期装运。 融资、审批和执行情况将决定实际运输量。我们预计市场走势将呈现不均衡态势,能够根据客户的交货要求匹配合适运力的承运商将拥有更有利的机遇。
达门德拉·甘格拉德(Dharmendra Gangrade),全球航运与物流领域的思想领袖:
我对2027年的展望是审慎乐观的。 我预计,随着印度和中东地区发挥日益重要的作用,亚洲仍将是散杂货和项目物流最强劲的市场之一。能源、基础设施、制造业以及能源转型领域的投资应能支撑货运量。不过,我认为真正的挑战在于可预测性,而非需求本身。地缘政治局势的发展、专用船舶的供应以及基础设施的限制,将继续对运输计划和成本构成挑战。对于货主而言,韧性和执行确定性与运费竞争力同样重要。
问:您预计2027年哪些行业或具体项目将成为该地区散杂货和项目货运输量增长的主要驱动力?
LL: 电力和能源仍将是项目货物需求的主要来源之一。 在整个东南亚地区,发电、电网、可再生能源和电池储能系统(BESS)领域的投资正创造新的机遇,天然气和液化天然气(LNG)基础设施建设亦是如此。马来西亚的数据中心发展势头强劲,这也将进一步推动电力基础设施及相关设备的需求。工业发展、基础设施建设和钢铁相关货物运输预计将带来更多机遇。综合来看,这些领域应能支撑该地区在2027年形成一个多元化的项目货物市场。
KK: 液化天然气、石化、可再生能源和采矿项目将保持稳定的需求。此外,除了这些传统项目之外,数据中心项目还将带来可观的项目货物运输量。
BZ: 我会将电力和电网投资列为优先事项,与风能、工业厂房建设及矿产加工并列。对于散货船而言,货源机会包括变压器、风力涡轮机部件、重型机械和预制模块。东南亚制造业的扩张和印度的基础设施投资值得关注,而中国设备供应商对于亚洲乃至更广泛地区的项目仍将发挥重要作用。 数据中心也可通过其电力和制冷基础设施带动需求。在制定2027年的规划时,我将重点关注那些资金已落实且设备交付时间表明确的项目。
DG: 我认为能源、基础设施和工业投资是主要的需求驱动力。印度在可再生能源、输电、油气、重工业和基础设施领域的投资将推动大量项目落地。我还预计,印度制造业集群与中东项目之间的设备流动将日益频繁,尤其是重型工程、电力、过程工业和预制设备,这将进一步巩固印度与海湾地区之间的项目物流生态系统。
问:您认为未来一年亚洲该行业将面临哪些最大的挑战?
 LL: 不确定性依然是最大的挑战。地缘政治紧张局势可能会迅速影响航运路线、燃料成本和供应链,而极端天气和贸易政策的变化则进一步加剧了压力。东南亚对进口能源的依赖以及供应路线的集中,也使该地区容易受到供应中断的影响。对于项目物流而言,由于货物往往需要专用设备和周密的规划,任何变化都可能对运营产生重大影响。因此,保留替代路线方案,并在项目规划初期就让物流团队参与进来,将变得越来越重要。
KK: 有限的重载运输能力以及地缘政治的不确定性仍是主要挑战。此外,亚洲所有主要港口持续存在的拥堵状况也令我们感到担忧,这给船舶的排程或资源调配带来了更多不确定性。
BZ: 这意味着在项目进度、贸易规则和航运成本都可能发生变化的情况下,仍能确保交付的可靠性。对于承运商而言,货物的延误可能会打乱后续的多项承诺,尤其是在已提前调配专用船舶的情况下。大型零部件还会给港口装卸、内陆运输和工程能力带来压力。与此同时,货运量的增长并不一定意味着收益的增加:船舶供应和市场竞争依然是关键因素。在承诺运力之前,我们需要合理评估运营风险,并充分了解整个运输链的准备情况。
DG: 对我来说,最大的挑战是在不影响项目承诺的前提下应对不确定性。地缘政治动荡可能会在极短时间内改变航线、船舶可用性、保险风险、运输时间和运费成本。与此同时,项目货物正变得越来越大、越来越复杂,而港口和腹地设施的能力却未必能同步提升。 根据我的经验,物流已不能再被视为采购之后才开始的活动。工程、采购、物流、港口和承运商之间的早期整合,将越来越决定项目的成本和进度可靠性。
问:贸易路线、采购策略和供应链关系的变动如何影响进出该地区的项目货物流动?您是否注意到哪些新的贸易走廊或新兴市场在2027年可能会变得更加重要?
LL: 我们看到,供应链正变得日益多元化,而不仅仅是简单地从一个地点转移到另一个地点。中国依然至关重要,而东南亚则作为制造业基地和投资目的地正在进一步发展。不断增长的亚洲内部贸易,以及与印度、澳大利亚和中东等市场的联系日益紧密,也正在形成更广泛的项目货物流网络。对于物流服务商而言,这意味着能够连接多个起运地、目的地和运输方式,而不仅仅依赖于现有的运输走廊。
KK: 日益严格的本地化内容要求正在影响采购策略。在某些国家,相关要求超出了当地的工业和物流能力,给项目的有效执行和货物的运输带来了重大挑战。
BZ: 供应链多元化正在推动亚洲内部的货运量进一步增长。 东南亚的新工厂仍需进口生产设备(通常来自中国),而区域内的本地制造则为项目货运增添了新的起运地。我们预计中国与东南亚之间的联系将进一步加深,同时印度作为目的地和制造基地的重要性也将日益凸显。在亚洲以外,服务于中东和非洲项目的航线也值得关注,但这取决于安全和融资条件。对于承运商而言,采购来源的更加分散,使得灵活的港口覆盖和跨多个装货点的协调工作变得更加重要。
DG: 我看到采购模式正从“成本驱动型”明确转向“韧性驱动型”。企业正更加密切地关注到岸总成本、地缘政治风险、交货期确定性以及替代性供应基地。印度作为制造业和项目出口枢纽的重要性日益凸显,而沙特阿拉伯、阿联酋和阿曼则正在构建更深厚的本地产业生态系统。 在我看来,2027年应特别关注印度-海湾走廊、经由中东枢纽连接的印度-非洲通道、海湾合作委员会(GCC)内部的货物流动,以及日益紧密的东南亚-印度-中东联系。这些变化将逐步重塑以亚洲为中心的传统项目货物流向。
问:随着全球贸易中的动荡成为一种日益普遍的现象,散杂货和项目货运输行业需要如何适应?
LL: 业界应将突发状况视为项目规划的一部分,而非例外情况。这意味着需要尽早评估替代路线、港口和运输方案,密切关注事态发展,并在整个供应链中保持牢固的当地关系。沟通同样重要:客户需要迅速了解变化可能对进度和成本产生的影响。项目货物一旦开始运输,往往难以找到简单的替代方案,因此,在问题变得严重之前做好详细准备并调整计划的能力变得越来越重要。
KK: 市场动荡正迫使JGC等EPC承包商将供应链韧性置于单纯的成本优化之上。因此,采购渠道多元化、更早的物流整合以及更大的执行灵活性将成为我们的关键竞争优势——这便是我想对散杂货运输行业传达的信息。
BZ: 我们需要在最初的运输方案中纳入应急预案。这意味着要评估备选港口和航线,预留切合实际的时间缓冲,并在运输中断发生前就如何处理额外成本达成一致。船公司、货运代理和货主应尽早开展协作,趁着设备尺寸和交付顺序尚可调整之时。提高货运可视性固然有帮助,但经验丰富的运营团队和可靠的当地合作伙伴依然不可或缺。 从商业角度来看,客户和承运商需要制定相关安排,以确保在不断变化的条件下仍能提供可靠的服务。灵活性是有成本的,这一点应当予以认可。
DG: 从货主的角度来看,韧性必须在项目初期就融入其中,而不是在出现中断时才追加。对于复杂的散杂货和项目货物而言,更换航线、中转港或运输方案的能力无法一蹴而就。这需要物流部门尽早介入,在供应链设计中预留灵活性,并与承运商、港口及物流合作伙伴建立更深层次的战略关系。 数字化可视化固然重要,但若缺乏响应能力,其价值便十分有限。在日益动荡的环境中,执行确定性本身将成为一种竞争优势。
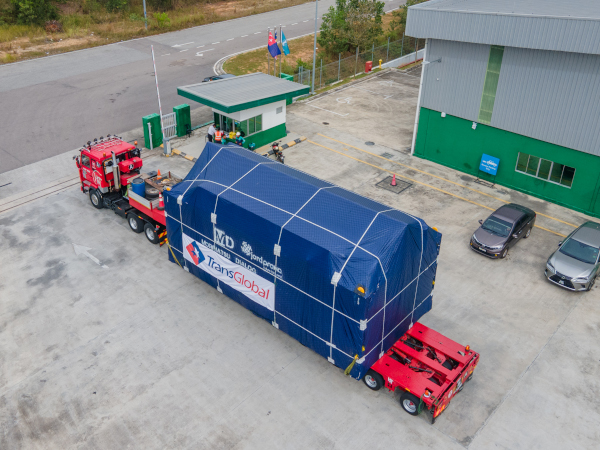
图片:Trans Global Projects 负责在马来西亚对 12 台蒸发器和冷凝器进行装卸作业,这是向澳大利亚运输国际项目货物的一部分。图片来源:TGP