可再生能源与绿色分子:一场更艰难、更漫长的赌注
在这篇分为三部分的专题报道中,诺顿罗氏富布赖特律师事务所合伙人本·卡罗齐探讨了该地区各国政府面临的能源选择。在第二篇中,卡罗齐评估了从传统可再生能源和绿色氢能到可持续航空燃料、生物燃料及碳捕获等“更具挑战性、周期更长的投资”。
来源 《Breakbulk》杂志 2026年第4期 。
(阅读时间约3分钟)
 中东供应路线的中断迫使亚太地区各国政府以新的紧迫感面对一个老生常谈的问题:能源安全是指依赖该地区已熟悉的燃料,还是指加快对那些长期难以大规模推广的清洁技术的投资?
特别是对于资源匮乏、依赖进口的市场而言,这场危机进一步凸显了第二条路径的吸引力,即使其经济可行性尚未得到证实,且实施周期也长得令人不安。
在这项更具挑战性的投资中,有两大类技术处于核心地位:一类是传统可再生能源,虽然在商业上已趋于成熟,但受制于间歇性问题和并网准备度;另一类是绿色分子(氢、氨、生物燃料——包括可持续航空燃料——以及碳捕获),虽然有望实现更深层次的脱碳,但至今仍难以明确跨越“可融资性”门槛。
传统可再生能源:是如虎添翼还是暴露无遗?
菲律宾采取了鲜明的绿色发展路径,进一步加大力度推进其以可再生能源为主导的清洁能源未来这一宏伟目标。该国的“绿色能源拍卖计划”(GEAP)目标是在2035年前新增至少25吉瓦(GW)的可再生能源装机容量,其中第六至第九轮拍卖计划分别瞄准3,200多兆瓦(MW)的太阳能装机容量和5,565兆瓦(MW)的其他技术装机容量。
GEA-5作为该国首次专门针对海上风电的拍卖,计划招标3,300兆瓦的固定底座装机容量。然而,由于政府正在重新评估港口和电网准备情况、许可审批、环境要求以及实施风险,该拍卖已于2026年7月暂停。 已公布2026年12月1日作为拍卖的预定日期,但具体日期取决于调整流程的完成情况以及拍卖文件的修订情况。
这一事件既凸显了本土可再生能源在保障能源安全方面的优势,也揭示了将雄心勃勃的目标转化为可融资项目的挑战。
印度正在展示如何直接应对这一挑战。其可再生能源计划推出了以需求为导向的“可靠且可调度可再生能源”(FDRE)招标机制,将太阳能、风能和电池储能相结合,以具有竞争力且不断下降的电价提供全天候的保障性电力供应。 2025年9月,印度签署了首份“随负荷变化”的可再生能源购电协议(PPA),要求通过混合技术满足80%的每小时负荷曲线需求,这对一个仅在几年前还认为可再生能源本质上具有间歇性的市场而言,堪称里程碑。
如果近期的事态发展进一步凸显了高耗能行业和数据中心运营商确保稳定、清洁电力供应的紧迫性,那么印度正在形成的新型合同框架或许能为亚太地区其他市场提供一个有用的范本。
在东北亚,形势则更为复杂。在这段地缘政治风险加剧的时期,韩国、日本和台湾地区一直深受天然气价格上涨的影响。韩国总统李在明将这一情况称为“迅速、全面向可再生能源转型的契机”。
相比之下,日本似乎正在推行一套不同的政策组合:限制大型太阳能项目,加快核电重启,同时扩大其作为液化天然气(LNG)贸易商的作用。自冲突爆发以来,日本电力期货价格飙升,该国过量的液化天然气合同虽然提供了短期缓冲,但存在锁定长期化石燃料依赖的风险。 台湾距离其此前设定的“到2025年可再生能源占电力供应20%”的目标还有很大差距,而其风能和太阳能项目仍面临成本和交付方面的挑战。
海上风电在能源安全方面的合理性从未像现在这样强烈,特别是对于韩国、日本和台湾等国内缺乏可观油气储备但拥有漫长海岸线的地区而言。然而,开发过程的复杂性、持续存在的供应链瓶颈以及不断攀升的开发和融资成本,正使这一局面变得更加复杂。
绿色分子、绿色燃料与碳捕获与封存(CCS)
 近十年来,绿色氢能、绿色氨和碳捕获与封存(CCS)在亚太地区的能源政策中一直处于一种尴尬的境地:虽然普遍被公认为实现深度脱碳不可或缺的要素,却始终无法跨越商业化门槛,从而无法获得融资支持并实现大规模落地。
彭博新能源财经(BloombergNEF)预测,到2050年,全球绿色氢能的平准化成本将下降85%,但能否实现这一降幅,取决于电解槽的部署和基础设施建设能否以远高于迄今为止实际进展的速度推进。
可持续航空燃料(SAF)是该地区绿色分子领域的又一前沿,尽管政策支持仍呈现出强制规定、目标、征费和自愿安排等零散的局面。新加坡已确立了1%的初步SAF目标,并采用乘客征费模式予以支持;而日本则力争到2030年实现10%的SAF占比。 韩国和印度尼西亚正朝着2027年起实施初步要求迈进,泰国则推出了2026年的自愿性发展路径,马来西亚正在制定一份更长期的路线图。内斯特(Neste)扩建后的新加坡炼油厂已实现SAF的商业化规模生产,而澳大利亚则宣布了一项价值11亿澳元的“更清洁燃料计划”,以支持国内低碳液体燃料的生产。
生物燃料在航空领域之外,也在能源安全方面发挥着越来越重要的作用。印度尼西亚于2026年7月启动了B50计划,将棕榈基生物柴油的强制掺混比例从40%提高到50%,旨在减少进口柴油的消耗并提振国内棕榈油需求。 预计该计划将需要约167亿至180亿升脂肪酸甲酯,但其可持续性将取决于原料供应情况、棕榈油与石油柴油之间的成本差异,以及补贴机制的财政可持续性。
海洋生物燃料为该地区带来了相关机遇。作为全球最大的船用燃料补给枢纽,新加坡允许在符合相关燃料质量和可持续性标准的前提下,使用最高达B100的生物燃料混合物;而近期涉及B25、B30、B100及共处理船用燃料的交易,则表明一条连接区域原料、储存、调配和船用燃料补给基础设施的马来西亚-新加坡价值链正在形成。 然而,与航空业不同,航运业目前尚未出台统一的全球性掺混强制规定,因此需求仍由商业承诺、区域法规以及预期的国际措施共同驱动。
碳捕获与封存(CCS)面临着类似的商业化挑战,但一个覆盖整个亚太地区的价值链正开始形成。 关键在于,这并非单一国家的方案:这种新兴模式涉及在高排放地区的工业设施(例如越南、韩国、日本和新加坡)进行碳捕获,并将压缩后的二氧化碳运往马来西亚、澳大利亚、泰国或印度尼西亚近海的枯竭油气藏地质封存中心进行永久封存。这种跨境架构需要协调一致的监管框架、关于责任和长期管理的双边协议,以及共享的运输基础设施。
当前的地缘政治环境可能会从两个方面改变决策考量。首先,它使政策制定者认为,与迄今为止仅凭自身尚无法催生实质性投资的抽象脱碳承诺相比,支持国内生产燃料和原料的能源安全论点更具说服力。 其次,这将促使人们重新评估:继续依赖液化天然气——即便是按合同价格——是否构成可接受的长期风险。这一供应中断强化了绿色分子和碳捕获与封存(CCS)技术的战略合理性,但并未消除对可融资的长期采购协议、基础设施协调以及公共政策支持的需求。
然而,这是否能转化为具有融资可行性的项目,则取决于各国政府能否在制定目标的同时,建立必要的财政和监管框架,以降低私人投资的风险。
阅读该系列更多内容:
煤炭、天然气与现状的引力
人工智能、核能与区域合作的必要性
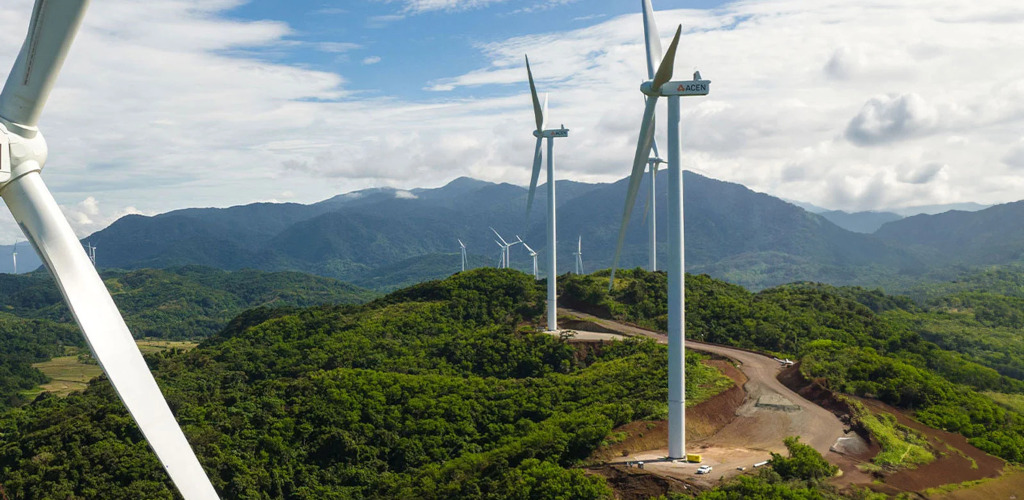
首图:位于菲律宾北伊洛科斯省的70兆瓦卡帕风电项目。图片来源:ACEN
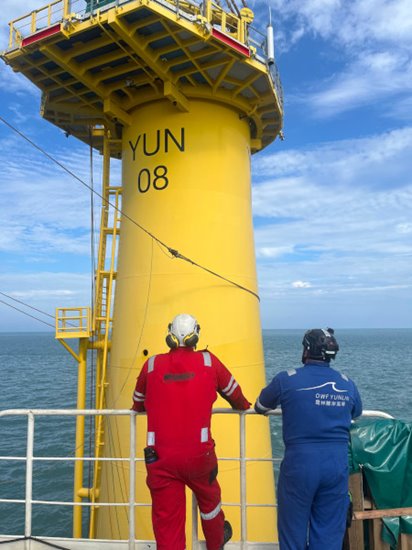
第二图:巨无霸离岸公司(Jumbo Offshore)为台湾云林离岸风电场运输转盘(TP)。图片来源:巨无霸离岸公司