本·卡罗齐《亚太能源回顾》的最终篇
在这篇分为三部分的专题报道中,诺顿罗氏富布赖特律师事务所合伙人本·卡罗齐(Ben Carrozzi)探讨了该地区各国政府面临的能源选择。在第三篇中,他深入分析了人工智能与数据中心需求与核能政策的交汇点,并阐述了通过电网互联和跨境绿色分子供应链加强区域合作的必要性。
来源 《Breakbulk》杂志 2026年第4期 。
(阅读时间约3分钟)
在各方争分夺秒确保燃料供应、巩固供应链的表象之下,五年前几乎未被关注的需求侧力量正在重塑该地区各国政府的决策考量:即数据中心和人工智能带来的电力消耗的爆炸式增长。这使得核能议题的讨论变得愈发紧迫——直到不久前,这种讨论在亚太地区还似乎难以想象——同时也暴露了各国能源系统距离当前形势所要求的韧性还有多远。
这种风险暴露反过来进一步凸显了采取更具协作性的区域性策略的必要性。无论资源多么丰富,亚太地区的任何单一市场都无法仅凭一己之力完全抵御供应冲击。下文将探讨核能领域的讨论如何演变,以及跨境电网和绿色分子供应链为何可能对该地区的能源安全产生与任何单一国家的国内政策选择同样关键的影响。
连锁反应
仅在东南亚地区,2025年至2035年间,数据中心的电力需求预计将从2.6吉瓦增至10.7吉瓦,增长四倍,到2035年将占峰值需求的3%至4%。
数据中心可能会成为加速能源转型的一股力量。其运营商拥有资本、签订长期合同的意愿,而对于全球超大规模科技企业而言,还肩负着企业可持续发展使命,能够为新的可再生能源和核电产能提供支撑。但它们同时也可能给本已不堪重负的电网带来巨大压力,其规模的扩张也使得开发能够与间歇性可再生能源相辅相成的基荷零碳技术变得更加紧迫。
澳大利亚正在考虑采取更具干预性的应对措施:2026年8月发布的提案要求新建数据中心必须支持额外可再生能源发电,证明已签订充足的稳频容量合同,并可能需要在国家电力市场中注册为大负荷用户。相关改革旨在确保数据中心承担其造成或加速产生的电网扩容成本。
新兴的企业采购框架或许能提供部分解决方案。越南于2026年6月大幅扩展了其《直接购电协议》(DPPA)制度,允许符合条件的用户(包括数据中心)通过私有电网安排或涉及财务结算的国家电网结构采购可再生电力。 马来西亚的“企业可再生能源供应计划”(CRESS)允许通过受监管的开放接入机制签订双边实物可再生能源合同。泰国正朝着同一方向迈进,但其DPPA框架仍处于制定阶段,输电费、平衡调节和电网接入等关键商业事项尚待最终确定。
然而,在短期至中期内,这种需求增长反而可能强化天然气的作用。数据中心需要稳定且高度可靠的电力供应,而其建设周期往往远短于核电项目、大型输电扩建或新兴长时储能技术的部署周期。因此,除非清洁稳定发电能力的开发速度加快,否则即使运营商已签订可再生能源电力采购合同,增加燃气发电仍可能是当务之急的应对措施之一。
出现了一种几年前几乎难以想象的转折:各地区对核能的态度正在发生显著转变,核能正日益被视为一种潜在的、稳定且低碳的电力来源。
新加坡已不再局限于对核能的纯理论探讨,目前正在构建作出明智决策所需的制度能力。2026年5月,新加坡宣布国际原子能机构将于2027年开展第一阶段综合核基础设施审查。这一进程并不意味着新加坡承诺部署核电或小型模块化反应堆(SMR),但标志着新加坡核能准备计划迈出了实质性一步。
同样,马来西亚也于2025年根据其《第13个马来西亚计划》启动了一项新的核能可行性研究。 与此同时,印度的“核能使命”计划到2047年实现100吉瓦的装机容量,而《SHANTI法案》则为私营部门进一步参与铺平了道路。2026年8月发布的实施细则草案涉及运营商责任、保险及财务保障要求,这表明该政策的雄心壮志现已进入监管实施这一更为艰难的阶段。
在美国,超大规模数据中心运营商已开始与现有核电站共址或重启现有核电站,并与小型模块化反应堆(SMR)开发商签署电力购买协议(PPA)。事实上,数据中心的电力需求规模对SMR的可行性构成了挑战——SMR的装机容量通常仅为50至300兆瓦,而新一代超大规模数据中心园区的电力需求已达吉瓦级。 当前的地缘政治环境强化了低碳基荷电力在能源安全方面的优势——这类电力受国际化石燃料贸易中断的影响较小,但障碍依然巨大:先进的SMR设计大多仍处于研发阶段,建设周期以数十年计,且资本需求极为庞大。
加强区域合作的理由
 当前的地缘政治环境凸显了亚太地区这一地理上分散、经济上多元的区域在能源安全方面的一条基本真理:没有任何一个国家能够单独解决这一问题。东盟电网——这一旨在将11个东盟成员国的电力系统互联互通、已讨论多年的倡议——可能会因当前局势而获得重大的政策推动。
其道理很简单:如果存在互联的输电基础设施,一个面临天然气供应中断的国家就可以利用老挝或柬埔寨的水电富余产能,或者印尼或菲律宾的地热或可再生能源基荷电力。老挝目前已向泰国和越南出口大量水电,而柬埔寨湄公河流域的资源则代表着进一步未开发的跨境供应潜力。 若将这些双边安排扩展为一个真正意义上的多边电网——一个能够跨越时区和天气系统,对间歇性可再生能源进行平衡调节的电网——将实质性地增强该地区的集体能源韧性。
但区域合作的意义远不止于电网互联。绿色分子供应链——包括氢气、氨、甲醇及其衍生物——势必将跨越国界。 印度“国家绿色氢能计划”的目标是到2030年实现500万吨的年产量,并计划在坎德拉、帕拉迪普和图蒂科林等沿海地区建设规模可观的出口型氨生产能力,旨在满足日本、韩国、新加坡和欧洲等需求中心的需求。如上所述,碳捕获与封存(CCS)价值链在各个层面都需要跨境协调。 要实现这些脱碳举措,需要在政策、监管和基础设施层面进行大量协调。
是持久转变还是暂时反应?
2026年的事态发展进一步凸显了亚太各国政府需要同时追求能源安全、可负担性和脱碳;然而,这些发展尚未促使该地区形成统一的政策调整。相反,各国正采取不同的组合策略,包括发展国内可再生能源和储能、实现天然气供应多元化、做好核能准备、推进区域电网互联,而在资源丰富的市场中,则继续依赖本土化石燃料,以应对全球能源市场动荡带来的冲击。
历史经验告诫我们,不应假设当前的势头会持续下去。俄罗斯入侵乌克兰后引发的能源危机曾带来类似的紧迫感,但随着市场逐渐调整,部分政策应对措施的力度却随之减弱。阻碍结构性变革的诸多障碍依然存在:财政约束、监管惰性、电网和港口设施不完善、销路安排不确定、区域市场割裂,以及为复杂基础设施项目筹集长期资本的困难。
因此,正在形成的界限不仅仅在于传统能源与清洁能源之间。它在于:一方面是应对当前冲击的短期措施,另一方面是能够推动可投资项目并确保能源未来长期可持续发展的稳固框架。无论是液化天然气发电、海上风电、氢能、生物燃料、碳捕获与封存(CCS)还是核能,仅凭雄心壮志是远远不够的。可融资的购电协议、可信的风险分担机制、协调的基础设施、可行的许可审批流程以及适当的公众支持,这些因素将决定哪些政策能够转化为实际运营的资产。
如果各国政府能够解决这些潜在的脆弱性问题,此次危机或许将预示着一个更具韧性、更经济实惠且逐步实现低碳化的区域能源体系的曙光。
阅读本系列更多内容:
第1部分: 煤炭、天然气与现状的引力
第二部分: 可再生能源与绿色分子:更艰难、更漫长的博弈
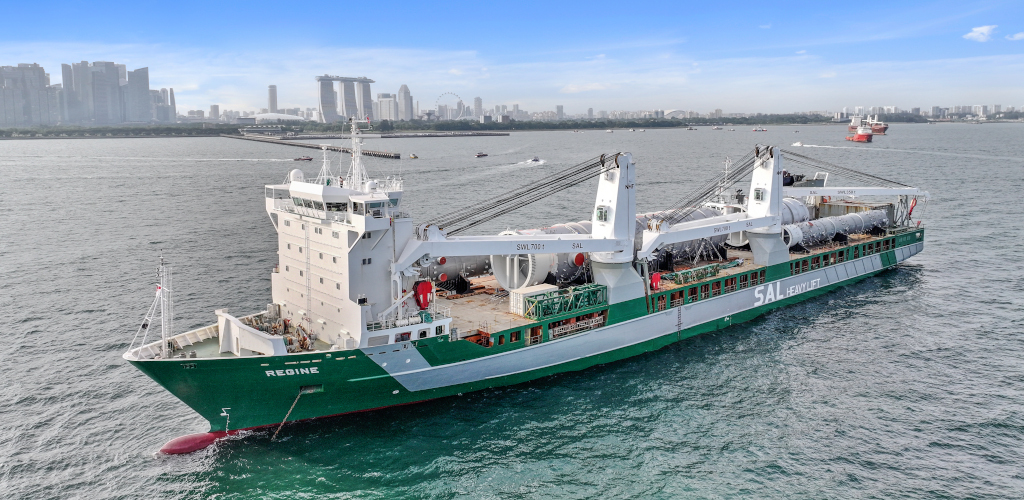
首图:SAL旗下的“雷吉娜”号(MV Regine)在新加坡运输项目货物。图片来源:SAL
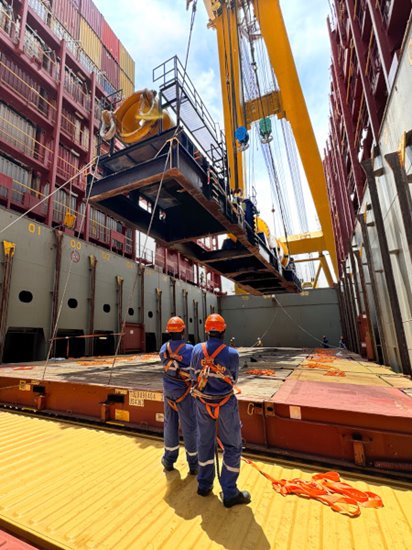
第二图:MSC将一台390吨的液压锤从鹿特丹运往新加坡。图片来源:MSC