煤炭、天然气与现状的引力
在这篇分为三部分的专题报道中,诺顿罗氏富布赖特律师事务所合伙人本·卡罗齐探讨了该地区各国政府面临的能源选择。在第一篇中,他分析了为何在资源丰富的国家,煤炭和天然气仍作为过渡期燃料根深蒂固。
来源 《Breakbulk Magazine》2026年第4期 《Breakbulk》杂志。
(阅读时间约3分钟)
直到最近,全球约20%的液化天然气(LNG)和四分之一的海运原油都经由霍尔木兹海峡运输。仅卡塔尔一国通常就供应了全球约五分之一的液化天然气,这意味着任何持续的中断都会直接导致亚太地区发电成本上升——在该地区,从新加坡到韩国,燃气发电都是电力系统的重要支柱。
尽管中东局势动荡的直接影响如今已有大量记录,但更具深远意义的问题在于:这究竟是一次暂时的冲击,还是一个更加动荡、能源价格“长期维持高位”的全球能源环境的开端?答案将取决于各国政府是否将此次动荡视为亚太地区能源政策的真正转折点,还是最终将其视为又一次冲击而予以消化,从而使该地区在能源方面的结构性依赖保持不变。
这个问题背后还隐藏着一个更棘手的问题:在一个净零排放承诺、经济发展、能源获取与能源安全有时会相互冲突的地区,务实的脱碳路径究竟该是什么样子的?由此产生的政策应对措施需要取得微妙的平衡,而在某些情况下,这些措施可能会偏离当前关于“通往更清洁、更安全能源未来的可接受路径”的主流假设。
三种相互竞争的战略应对措施
在寻求走出当前危机的道路时,该地区各国政府面临着三种广泛且相互关联的战略政策选择。
第一种是加倍依赖传统燃料——资源丰富国家依赖煤炭,其他地区则扩大液化天然气(LNG)基础设施建设。第二种是加快对传统可再生能源(太阳能、风能和电池储能)的投资,理由是国内生产的“绿色电子”本质上比进口的“分子”更安全。 第三点也是最困难的一点,是为了实现持久的能源安全,对成本更高、周期更长的脱碳方案——绿色分子能源、碳捕获与封存(CCS)以及核能——进行投资。当前局势是否会将平衡点显著地向长期投资方向转移,仍是一个悬而未决的问题。
加倍下注
在资源丰富且在结构上依赖传统燃煤发电机组的国家,出现倒退的风险最为严峻。在此次危机期间,我们看到印度尼西亚为了保护国内电价而减少了煤炭出口。同样,巴基斯坦也因液化天然气供应受限而增加了燃煤发电量。
特别值得关注的是,这究竟是一种理性的、有时间限制的权宜之计,还是会让对煤炭的依赖延续到下一代。此外,这种政策选择的非此即彼的框架本身是否具有误导性,这一点也值得深思。
煤炭与清洁煤炭技术
在印度尼西亚,超临界和超超临界电厂、可生产合成气衍生产品(包括氢气、氨、甲醇、二甲醚(DME)以及其他可通过与碳捕集与封存(CCS)技术结合实现脱碳的合成燃料)的煤气化技术,以及煤制液体(CTL)工艺,均正在积极考虑之中。
印尼主权财富基金丹塔纳拉(Danantara)继续支持该国“煤制二甲醚(DME)”项目的重启,这是政府更广泛的下游能源战略的一部分。原定于2026年2月举行的奠基仪式已推迟,以待对技术选型和商业可行性进行进一步评估。
7月,Danantara与Latitude Energy Holdings签署了一份谅解备忘录,旨在探索建设一个大型煤炭气化平台。尽管该项目的经济性、排放状况和融资前景仍存在不确定性,但作为减轻印度尼西亚对进口液化石油气(LPG)严重依赖的手段,该项目在战略上仍具吸引力。
CTL技术对印度尼西亚具有更广泛的吸引力,因为该国拥有大量已建成但尚未并入电网的燃煤电厂;然而,其经济性和排放状况仍引发重大担忧。
日益收紧的投资和融资环境进一步加剧了这些担忧,削弱了这一发展路径的长期可行性及获得资本的能力。多边机构和发展金融机构已对任何与煤炭相关的融资采取了强硬立场,商业银行也基于类似的ESG承诺纷纷效仿。尽管这些技术显然具有优势,且围绕它们的能源转型叙事日益兴起,但这一立场在短期内似乎不太可能改变。
天然气与液化天然气:不断延伸的桥梁
尽管如此,天然气在该地区能源结构中的地位仍难以被取代。随着电力需求增长和间歇性可再生能源装机容量的扩大,可调度发电将继续在维护电网可靠性方面发挥重要作用。因此,政策层面的问题不仅仅在于亚太地区应增加还是减少天然气使用量,而在于其天然气战略是否足够多元化、灵活且具有韧性,以应对结构性波动更大的市场。
颇具讽刺意味的是,当前的局势也加速了该地区液化天然气基础设施的建设——尽管其重点已更加明确地转向供应多元化。关键在于,近期供应中断事件也使人们的关注点重新转向了澳大利亚液化天然气;尽管其成本较高,但通往南亚和东南亚的运输路线更短且更可预测。
然而,澳大利亚作为区域供应缓冲的能力受到限制。液化天然气(LNG)出口约占澳大利亚天然气产量的83%,这导致国内消费者面临供应紧张和价格高企的局面。为此,澳大利亚政府根据《澳大利亚国内天然气安全机制》每季度开展国内供应评估,该机制允许在预测供应短缺时对液化天然气出口实施管控。 现有项目的产量大多已通过合同预先安排,而新项目则面临高昂的成本,且须遵守“保障机制”规定的严格减排义务。
其结果是,澳大利亚作为亚洲液化天然气供应商的角色,正逐渐成为一个既涉及国内政治又涉及商业的问题。
供应韧性不仅仅取决于用一种液化天然气(LNG)来源替代另一种。它还取决于供应组合的多样化、合同的灵活性、运输能力和再气化能力的可获得性,以及长期合同供应与现货市场风险敞口之间的适当平衡。
越南是一个生动例证,展现了能源安全目标与监管改革需求之间固有的矛盾。该国的《国家电力发展规划》设定了到2030年液化天然气(LNG)发电容量达到22.4吉瓦(GW)的目标,但标普全球预计实际仅能实现6至7吉瓦。
障碍在于项目融资可行性。越南第56号法令(2025年3月)规定,液化天然气发电项目的最低合同发电量为65%,期限上限为10年——这远低于外国开发商和贷款机构要求的15至20年担保期。 2026年1月提出的一项修订草案旨在将购电保证比例提高至75%,并将期限延长至15年;然而,在付款保障、调度、限电以及液化天然气燃料匹配风险等方面,仍存在诸多不确定性。
地热能:国内基荷电源的替代方案
印度尼西亚拥有全球最大的地热资源之一,估计潜力超过23吉瓦,装机容量约为2.7吉瓦,位居世界第二。政府在其更新的《2025-2034年路线图》中设定了地热发电装机容量超过7吉瓦的目标,主权财富基金Danantara已为19个地热项目拨款1.2亿美元。 亚洲开发银行于2025年1月签署了一项价值9260万美元的融资协议,用于开发西苏门答腊的地热资源。
然而,相关项目仍面临延误、勘探风险高以及当地社区反对等问题。新加坡也在将其地热能开发作为能源多元化战略的一部分,尽管其地质条件相对不利。地热能的能源安全优势十分显著——属于本土能源、可提供基荷电力且不受天气影响——但要大规模开发利用,仍需持续推进监管改革。
阅读本系列更多文章:
可再生能源与绿色分子:更艰难、更长远的投资
人工智能、核能与区域合作的必要性
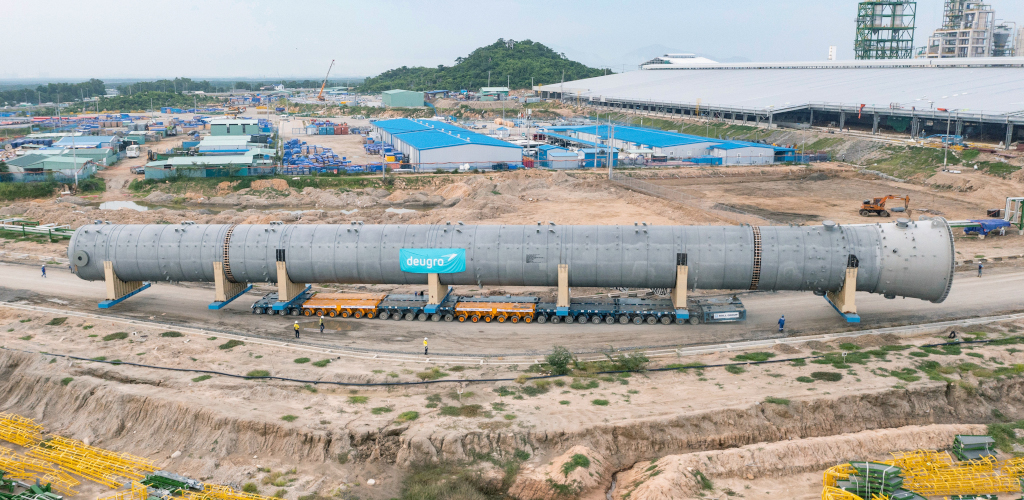
首图:deugro将一根重达800公吨的C3塔柱,从马来西亚的格本(Gebeng)运往关丹港(Kuantan Port),运输路线长达6公里。图片来源:deugro